
Herencias mayores o menores en Castilla-La Mancha
En Castilla-La Mancha, el mismo hijo de 45 años pagaría con otras cantidades: con 100.000 €, nada, con 400.000 €, 4.563,32 € (un 1,1 %) y con 800.000 €, 31.759,23 € (un 4 %). El impuesto aparece entre 200.000 € y 400.000 €: por debajo, las reducciones y la bonificación lo dejan en cero. Entre 400.000 € y 800.000 €, cada 1.000 € más de herencia suman unos 67,99 € de impuesto, frente a 22,82 € en el tramo anterior: la escala es progresiva y cada euro de más paga un tipo mayor.
Quién paga más con 200.000 € en Castilla-La Mancha
Con los mismos 200.000 €, el cónyuge de 60 años no paga nada, un hermano de 50 paga 47.554,26 € y un sobrino de 40 paga 47.554,26 €. Es decir, lo que a un hijo de 45 años no le cuesta nada a un hermano le cuesta un 23,8 % de lo que hereda: las rebajas grandes de Castilla-La Mancha son para hijos, padres y cónyuge.
Castilla-La Mancha frente a las comunidades de alrededor
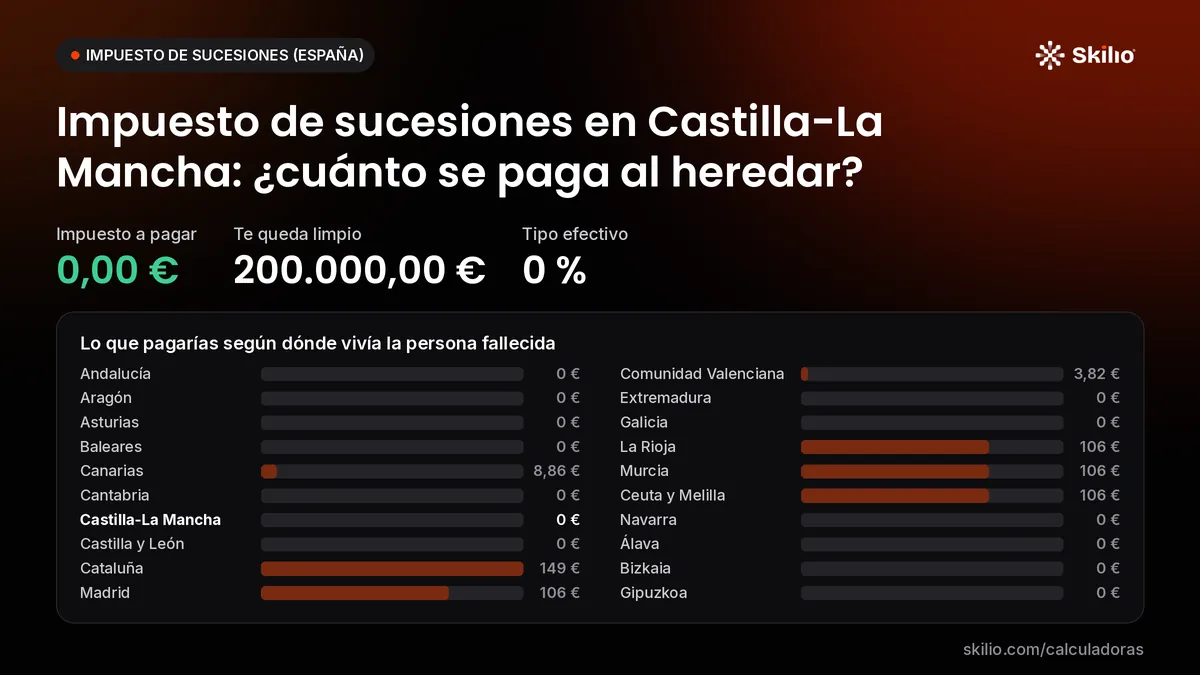
Frente a Madrid, la Comunidad Valenciana y Andalucía, con el mismo ejemplo: en Madrid, 106,31 € (106,31 € más); en la Comunidad Valenciana, 3,82 € (3,82 € más); en Andalucía, tampoco nada.
Dos detalles que cambian la cifra en Castilla-La Mancha
Si el hijo tuviera 18 años, pagaría lo mismo (nada): en Castilla-La Mancha la edad no cambia el resultado con esta herencia; si los 200.000 € fueran todo dinero, sin la vivienda habitual, pagaría 1.412,50 €: la reducción por vivienda le ahorra 1.412,50 €.
Qué conviene mirar si heredas en Castilla-La Mancha
Las bonificaciones como la de Castilla-La Mancha cambian más a menudo que la ley estatal: comprueba la norma vigente antes de presentar.
Impuesto de sucesiones en Castilla-La Mancha de un hijo de 45 años según lo que hereda
| Herencia (la mitad, en vivienda) | Impuesto | Tipo efectivo |
|---|---|---|
| 100.000 € | 0,00 € | 0 % |
| 200.000 € (este caso) | 0,00 € | 0 % |
| 400.000 € | 4.563,32 € | 1,14 % |
| 800.000 € | 31.759,23 € | 3,97 % |
200.000 € de herencia en Castilla-La Mancha según el parentesco
| Quién hereda | Impuesto | Le queda limpio |
|---|---|---|
| Hijo o hija de 45 años (este caso) | 0,00 € | 200.000 € |
| Cónyuge de 60 años | 0,00 € | 200.000 € |
| Hermano o hermana de 50 años | 47.554,26 € | 152.446 € |
| Sobrino o sobrina de 40 años | 47.554,26 € | 152.446 € |
Con este ejemplo, el hijo que hereda 200.000 € no paga nada en Castilla-La Mancha, como en otros 12 de los 20 territorios; donde más se paga es en Cataluña (148,75 €).
La bonificación de Castilla-La Mancha se queda con el 100 % de la cuota: sin ella serían 10.645,82 €.
Las cifras salen de la calculadora con la normativa del impuesto de cada territorio. En las dos tablas, la mitad de la herencia es la parte de la vivienda habitual del fallecido, que tiene su propia reducción para el cónyuge, los hijos y los padres; los hermanos y sobrinos solo la tienen si son mayores de 65 años y convivían con él.
En inmuebles, Hacienda usa el valor de referencia del Catastro si es mayor que el valor que declares. Los seguros de vida, la discapacidad o el patrimonio previo cambian el resultado: puedes añadirlos en la calculadora.
Preguntas frecuentes
¿Y si el fallecido vivía en Castilla-La Mancha y el heredero vive en otra comunidad?
Se aplican las normas de Castilla-La Mancha: cuenta donde vivía la persona fallecida en los cinco años anteriores, no donde vive quien hereda. Con el ejemplo, el hijo que hereda 200.000 € paga 0 € viva donde viva, y dos hermanos que viven en comunidades distintas heredan con las mismas reglas.
¿Tus números son otros? Cámbialos arriba o abre la calculadora del impuesto de sucesiones en España por comunidad autónoma, con la explicación completa y las preguntas frecuentes.