Saltar al contenido

¿Me puedo retirar a los 55 años?

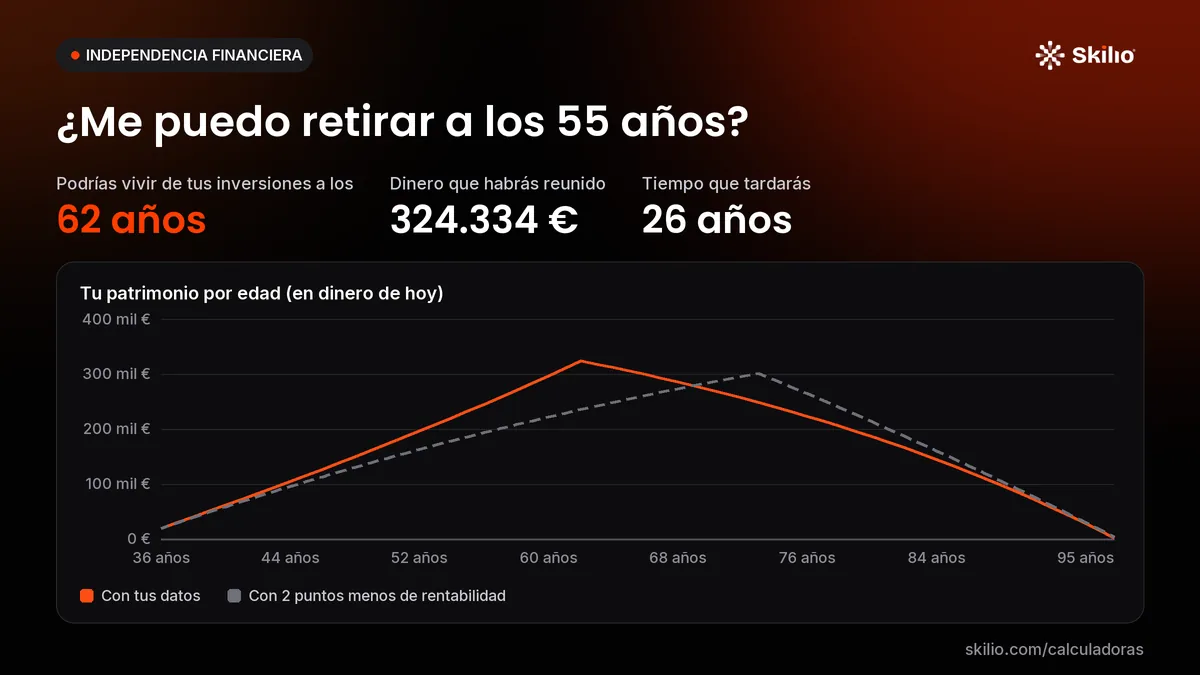
Con los datos de ejemplo de la calculadora (36 años, 25.000 € de ingresos al año, 15.000 € de gastos, 20.000 € ahorrados y una rentabilidad del 5 %) podrías vivir de tus inversiones a los 62 años: 7 años más tarde de los 55. Para llegar a los 55 con esos gastos hace falta cambiar algo: ahorrar más, gastar menos, partir de más dinero o conseguir más rentabilidad. La tabla de abajo te dice cuánto cambia cada cosa.

Tus datos
años
€

Lo que te llega a la cuenta en un año, ya sin impuestos: sueldo, pagas extra y otros ingresos.

€

Todo lo que gastas para vivir. Si lo sabes al mes, multiplícalo por 12.

€
Opciones avanzadas
%

Antes de descontar la inflación. Una cartera diversificada de bolsa mundial ha dado de media entre un 6 y un 8 % al año a largo plazo, sin garantías; un 5 % es una cifra prudente.

%

Cuánto suben tus gastos cada año. Muchos bancos centrales buscan que ronde el 2 %.

%
%

Se resta de lo que ganan tus inversiones cada año. En España las ganancias del ahorro pagan entre un 19 y un 30 %.

años
Cuándo consideras que ya eres independiente

Para calcular el Coast FIRE: cuánto necesitas tener invertido hoy para no volver a aportar nada y, aun así, llegar a esa edad con tu número de independencia financiera. Hasta entonces tu sueldo solo tendría que cubrir tus gastos.

¿Quieres saber si puedes retirarte a una edad concreta?
€

Si te retiras pero sigues con un trabajo ligero que cubre parte de tus gastos, necesitas reunir menos. Déjalo en 0 si no quieres ver este cálculo. Con los precios de hoy.

Gastos futuros (opcional)
€

Gastos que tendrás solo unos años, como los estudios de tus hijos. Con los precios de hoy.

Ingresos futuros (opcional)
€

Por ejemplo, la pensión pública desde los 67 o un alquiler. Con los precios de hoy. Cuentan también después de dejar de trabajar.

Podrías vivir de tus inversiones a los 62 años dentro de 26 años
Dinero que habrás reunido 324.334 € en dinero de hoy · 542.746 € en dinero de entonces
Tiempo que tardarás 26 años

Si sigues así, a los 62 años tendrás 324.334 € en dinero de hoy, suficiente para vivir de tus inversiones hasta los 95 años. Ahorras 40 de cada 100 que ingresas.

Ahorras al año
10.000 €
Tu tasa de ahorro
40 %
Lo que pide la regla del 4 % (25 veces tus gastos)
375.000 €
Tus gastos al año cuando lo consigas (dinero de entonces)
25.101 €
Con 2 puntos menos de rentabilidad
73 años
Si gastaras un 10 % menos
58 años
Coast FIRE: lo que necesitas tener hoy para no aportar más y dejar de trabajar a los 55
216.191 €
Coast FIRE: te faltan
196.191 €
Te quedaría a los 95 años (dinero de hoy)
2.706 €
Tu patrimonio por edad (en dinero de hoy)
  • Con tus datos
  • Con 2 puntos menos de rentabilidad

Número de independencia financiera con un 3, 3,5, 4 y 4,5 % de retiro

Retiro anual Número FI (dinero de hoy) Veces tus gastos Lo reunirías a los
3 % 500.000 € 33,3× 74 años
3,5 % 428.571 € 28,6× 70 años
4 % 375.000 € 25,0× 66 años
4,5 % 333.333 € 22,2× 63 años
Ver la evolución año a año
Edad Ingresos Gastos Rendimiento Patrimonio a final de año En dinero de hoy
36 25.000 € 15.000 € 1.000 € 31.000 € 30.392 €
37 25.250 € 15.300 € 1.550 € 42.500 € 40.850 €
38 25.503 € 15.606 € 2.125 € 54.522 € 51.377 €
39 25.758 € 15.918 € 2.726 € 67.087 € 61.978 €
40 26.015 € 16.236 € 3.354 € 80.220 € 72.658 €
41 26.275 € 16.561 € 4.011 € 93.945 € 83.420 €
42 26.538 € 16.892 € 4.697 € 108.288 € 94.271 €
43 26.803 € 17.230 € 5.414 € 123.275 € 105.214 €
44 27.071 € 17.575 € 6.164 € 138.936 € 116.255 €
45 27.342 € 17.926 € 6.947 € 155.298 € 127.399 €
46 27.616 € 18.285 € 7.765 € 172.394 € 138.650 €
47 27.892 € 18.651 € 8.620 € 190.254 € 150.014 €
48 28.171 € 19.024 € 9.513 € 208.914 € 161.497 €
49 28.452 € 19.404 € 10.446 € 228.408 € 173.105 €
50 28.737 € 19.792 € 11.420 € 248.773 € 184.842 €
51 29.024 € 20.188 € 12.439 € 270.048 € 196.715 €
52 29.314 € 20.592 € 13.502 € 292.273 € 208.731 €
53 29.608 € 21.004 € 14.614 € 315.491 € 220.894 €
54 29.904 € 21.424 € 15.775 € 339.745 € 233.212 €
55 30.203 € 21.852 € 16.987 € 365.083 € 245.690 €
56 30.505 € 22.289 € 18.254 € 391.553 € 258.337 €
57 30.810 € 22.735 € 19.578 € 419.205 € 271.158 €
58 31.118 € 23.190 € 20.960 € 448.094 € 284.161 €
59 31.429 € 23.653 € 22.405 € 478.274 € 297.353 €
60 31.743 € 24.127 € 23.914 € 509.804 € 310.742 €
61 32.061 € 24.609 € 25.490 € 542.746 € 324.334 €
62 0 € 25.101 € 25.882 € 543.527 € 318.432 €
63 0 € 25.603 € 25.896 € 543.820 € 312.357 €
64 0 € 26.115 € 25.885 € 543.590 € 306.102 €
65 0 € 26.638 € 25.848 € 542.800 € 299.664 €
66 0 € 27.170 € 25.781 € 541.411 € 293.037 €
67 0 € 27.714 € 25.685 € 539.382 € 286.214 €
68 0 € 28.268 € 25.556 € 536.670 € 279.191 €
69 0 € 28.833 € 25.392 € 533.228 € 271.961 €
70 0 € 29.410 € 25.191 € 529.009 € 264.519 €
71 0 € 29.998 € 24.951 € 523.961 € 256.858 €
72 0 € 30.598 € 24.668 € 518.031 € 248.971 €
73 0 € 31.210 € 24.341 € 511.162 € 240.853 €
74 0 € 31.834 € 23.966 € 503.294 € 232.496 €
75 0 € 32.471 € 23.541 € 494.364 € 223.893 €
76 0 € 33.121 € 23.062 € 484.305 € 215.036 €
77 0 € 33.783 € 22.526 € 473.048 € 205.920 €
78 0 € 34.459 € 21.929 € 460.519 € 196.535 €
79 0 € 35.148 € 21.269 € 446.640 € 186.874 €
80 0 € 35.851 € 20.539 € 431.328 € 176.930 €
81 0 € 36.568 € 19.738 € 414.499 € 166.692 €
82 0 € 37.299 € 18.860 € 396.059 € 156.154 €
83 0 € 38.045 € 17.901 € 375.915 € 145.305 €
84 0 € 38.806 € 16.855 € 353.964 € 134.138 €
85 0 € 39.582 € 15.719 € 330.101 € 122.642 €
86 0 € 40.374 € 14.486 € 304.214 € 110.808 €
87 0 € 41.181 € 13.152 € 276.184 € 98.626 €
88 0 € 42.005 € 11.709 € 245.888 € 86.085 €
89 0 € 42.845 € 10.152 € 213.195 € 73.176 €
90 0 € 43.702 € 8.475 € 177.968 € 59.887 €
91 0 € 44.576 € 6.670 € 140.062 € 46.207 €
92 0 € 45.467 € 4.730 € 99.324 € 32.125 €
93 0 € 46.377 € 2.647 € 55.594 € 17.629 €
94 0 € 47.304 € 415 € 8.705 € 2.706 €
  • El gráfico y el dinero «de hoy» descuentan la inflación: es lo que podrías comprar con ese dinero a los precios actuales.
  • Desde que dejas de trabajar se supone que vives solo de tus inversiones y que retiras lo que gastas al principio de cada año.
  • Coast FIRE: si hoy tienes invertido 216.191 €, sin aportar nada más llegarías a los 55 años con 546.304 € (375.000 € de hoy), lo que pide la regla del 4 %, suponiendo un 5 % de rentabilidad.

Cuánto dinero hace falta a los 55

Con gastos de 15.000 € al año, la regla del 4 % pide 375.000 € en dinero de hoy (25 veces lo que gastas). Con una inflación del 2 % anual, dentro de 19 años esa cifra serían unos 546.304 € de entonces. Si hoy tuvieras 216.191 € invertido (el Coast FIRE de la calculadora), llegarías a ella a los 55 sin aportar nada más; tienes 20.000 €, te faltan 196.191 €.

Qué cambiaría tus números para llegar a los 55

Subiendo los ingresos a 35.000 € al año, es decir, ahorrando 20.000 € (unos 1.667 € al mes), llegarías a los 52 años. Dejando los ingresos como están y bajando los gastos a 12.000 € al año, llegarías a los 55. Partiendo de 100.000 € ahorrados en vez de 20.000 €, llegarías a los 55. Y con una rentabilidad del 7 % en lugar del 5 %, a los 55.

Retirarse no es lo mismo que pensionarse

La calculadora mide cuándo tus inversiones podrían cubrir tus gastos, no cuándo puedes cobrar una pensión. La edad legal de jubilación y el importe de la pensión dependen de tu país y de lo que hayas cotizado: si esperas cobrar una desde cierta edad, añádela en «Ingresos futuros» y el resultado cambia.

A qué edad podrías vivir de tus inversiones según lo que ingresas (gastando 15.000 € al año)

Ingresos al añoAhorras al añoEdad
25.000 € (este caso)10.000 €62 años
30.000 €15.000 €56 años
35.000 €20.000 €52 años
40.000 €25.000 €50 años
50.000 €35.000 €47 años
¿Me puedo retirar a los 55 años? Gráfico: tu patrimonio por edad (en dinero de hoy). Podrías vivir de tus inversiones a los: 62 años; dinero que habrás reunido: 324.334 €; tiempo que tardarás: 26 años.
Tu patrimonio por edad (en dinero de hoy) · Retirarse a los 55 años

A qué edad llegarías según lo que gastas (ingresando 25.000 € al año)

Gastos al añoEdad
10.000 €50 años
12.000 €55 años
15.000 € (este caso)62 años
18.000 €73 años

A qué edad llegarías según lo que ya tienes ahorrado

Dinero de partidaEdad
20.000 € (este caso)62 años
50.000 €59 años
100.000 €55 años
200.000 €48 años

A qué edad llegarías según la rentabilidad anual

RentabilidadEdad
3 %73 años
5 % (este caso)62 años
7 %55 años
9 %50 años

Los datos son un ejemplo: pon tu edad, tus ingresos, tus gastos y lo que tienes ahorrado y la calculadora te dice a qué edad podrías retirarte.

La rentabilidad del 5 % no está garantizada, y la calculadora descuenta la inflación (un 2 % anual en el ejemplo). No cuenta ninguna pensión pública, que depende de tu país y de lo que cotices: puedes añadirla en «Ingresos futuros».

¿Tus números son otros? Cámbialos arriba o abre la calculadora de independencia financiera (FIRE), con la explicación completa y las preguntas frecuentes.

Cómo lo verificamos

Las fórmulas de esta calculadora se comprueban con pruebas automáticas, y cada cálculo ha pasado una revisión independiente: se rehízo por separado con otro código y se compararon las cifras. Cuando un dato depende de una ley o de un organismo público, se contrasta en su fuente oficial. Más detalles en cómo trabajamos, cómo calculamos: metodología y fuentes y quiénes somos y cómo hacemos las calculadoras.