
De dónde sale la cifra
La rentabilidad por dividendo es el dividendo de un año dividido entre el precio. Aquí se usa la del ETF VUSA (Vanguard S&P 500 UCITS ETF, de distribución), que copia el S&P 500 y paga los dividendos en vez de reinvertirlos: un 0,87 % al año según la API de Invierte con Claude. Es una referencia del índice, no el dato oficial del S&P 500, que puede ser algo distinto.
Dividendos o ir gastando el capital
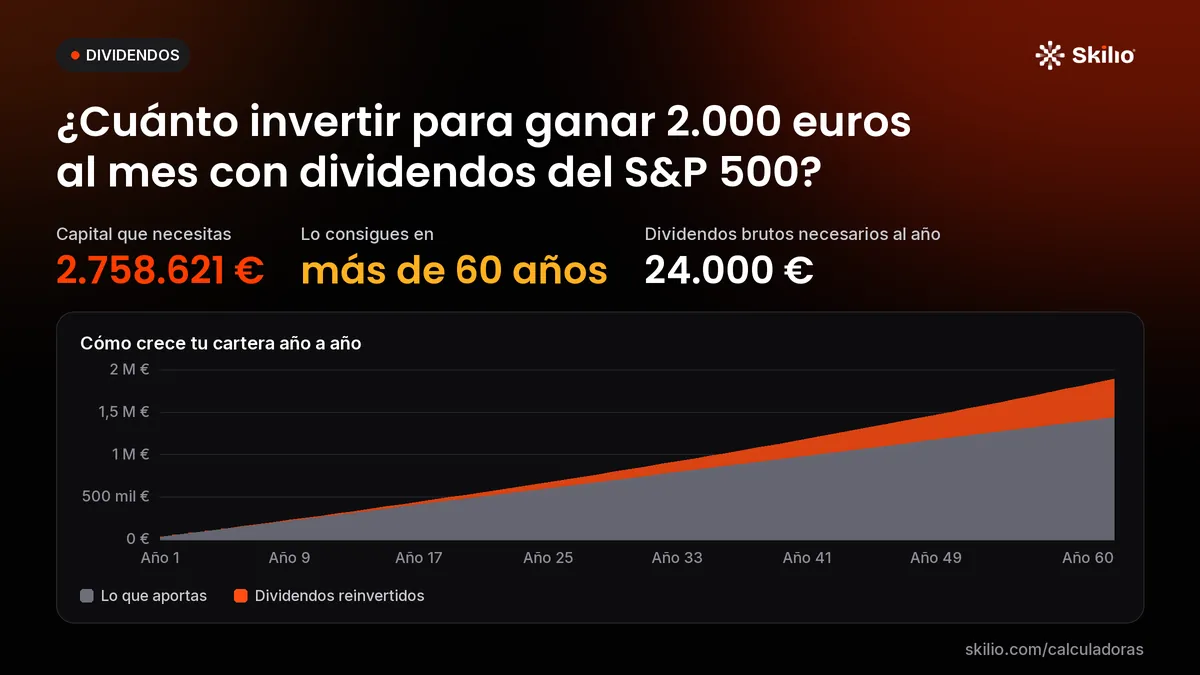
Son unos 2,8 millones de euros en un solo ETF, una cantidad que pocas personas tienen. Cobrar 24.000 € al año de dividendos con ese dinero equivale a retirar un 0,87 % anual del capital.
Quien quiere vivir de sus inversiones suele mirar otra cuenta: gastar cada año una parte del total, vendiendo participaciones. Una regla muy citada es la del 4 %, que no es una garantía: con ese retiro bastarían 600.000 € en vez de 2.758.621 €, pero el dinero se puede acabar si el mercado va mal. La calculadora de independencia financiera lo estudia.
Dinero necesario con un 0,87 % de dividendo según lo que quieras cobrar al mes
| Quieres cobrar al mes | Dinero necesario | Dividendos al año |
|---|---|---|
| 100 € | 137.931 € | 1.200 € |
| 200 € | 275.862 € | 2.400 € |
| 500 € | 689.655 € | 6.000 € |
| 1.000 € | 1.379.310 € | 12.000 € |
| 2.000 € (este caso) | 2.758.621 € | 24.000 € |
Dinero necesario para cobrar 24.000 € al año, según de dónde salga
| Fuente del dinero | Rentabilidad o retirada anual | Dinero necesario |
|---|---|---|
| Solo dividendos del ETF VUSA | 0,87 % | 2.758.621 € |
| Dividendos de un ETF con el doble | 1,74 % | 1.379.310 € |
| Vender una parte cada año (regla del 4 %) | 4 % | 600.000 € |
La rentabilidad por dividendo del ETF VUSA viene de Yahoo Finance a través de la API de Invierte con Claude y se actualiza cuando se actualiza la web. Para ver la cifra al momento, abre el indicador de rentabilidad por dividendo del S&P 500.
Para otros escenarios con tu dinero, usa la calculadora de dividendos, que también reinvierte lo que cobras, la de interés compuesto si vas juntando el dinero poco a poco, o mira cuánto ha subido el índice en la rentabilidad del S&P 500.
No es una recomendación de inversión. Lo pasado no asegura lo futuro: el precio de un ETF puede bajar y los dividendos pueden cambiar.
Preguntas frecuentes
¿Es realista cobrar 2.000 € al mes solo con dividendos del S&P 500?
Con un 0,87 % de rentabilidad, exige 2.758.621 €. Con menos dinero se puede cobrar eso vendiendo participaciones, pero entonces ya no vives de los dividendos sino del capital.
¿Cobraría 2.000 € cada mes?
No necesariamente. Muchos ETF del S&P 500 que reparten dividendos los pagan cada trimestre, así que cobrarías 6.000 € cada tres meses. El «al mes» es el dividendo del año dividido entre 12.
¿Hay que pagar impuestos por cobrar 2.000 € al mes en dividendos?
Sí, en casi todos los países. Con un impuesto del 19 %, para que te lleguen 2.000 € netos al mes harían falta unos 3.405.705 €, no 2.758.621 €. Pon el impuesto de tu país en la calculadora.
¿Tus números son otros? Cámbialos arriba o abre la calculadora de dividendos, con la explicación completa y las preguntas frecuentes.