
¿Qué pasa si empiezas 5 años más tarde?
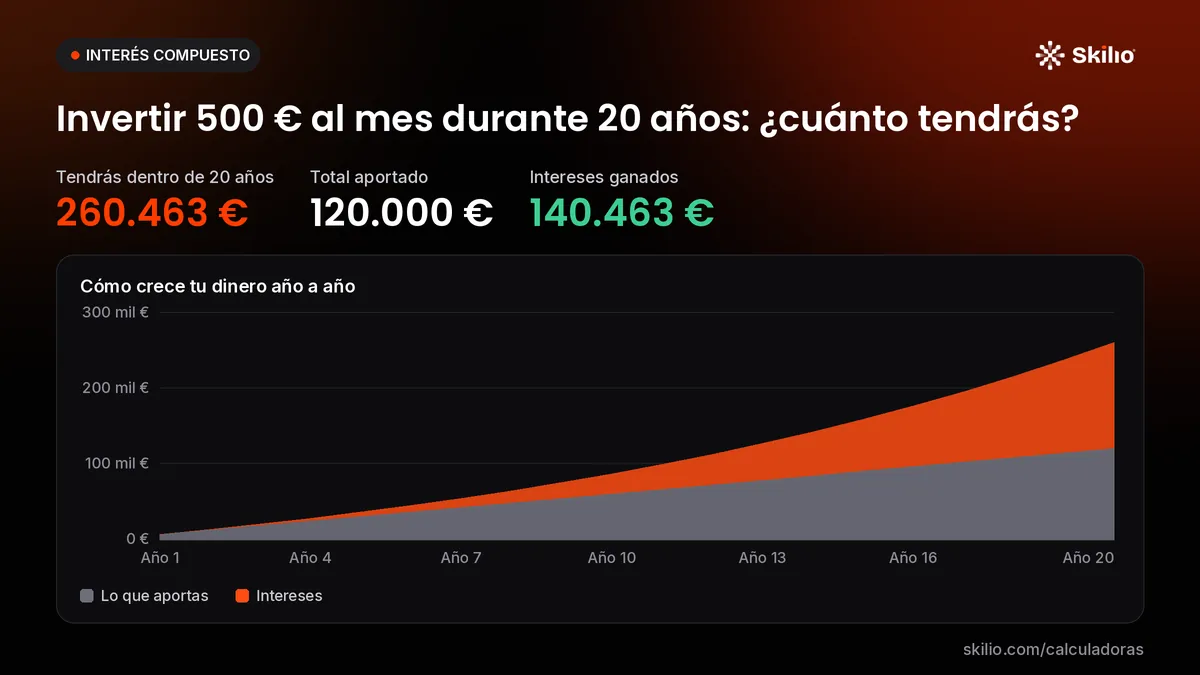
Con los mismos 500 € al mes durante 15 años en vez de 20 tendrías unos 158.481 €: 101.982 € menos, aunque solo dejas de aportar 30.000 €. Los últimos años son los que más crecen, porque los intereses se suman sobre todo lo acumulado.
¿Cuánto vale ese dinero con la inflación?
Si los precios suben un 3 % al año, dentro de 20 años 260.463 € comprarán lo que hoy unos 144.212 €. Sigue siendo mucho más que los 120.000 € que habrías aportado: invertir a largo plazo sirve, sobre todo, para que la inflación no se coma tus ahorros.
¿Y si lo dejas crecer 10 años más sin aportar?
Al 7 %, los 260.463 € pasarían a ser unos 512.371 € sin poner nada más: se duplican en algo más de 10 años.
500 € al mes durante 20 años según la rentabilidad
| Rentabilidad | Tendrías | De ello, intereses |
|---|---|---|
| 0 % anual | 120.000 € | 0 € |
| 2 % anual | 147.398 € | 27.398 € |
| 4 % anual | 183.387 € | 63.387 € |
| 6 % anual | 231.020 € | 111.020 € |
| 7 % anual (este caso) | 260.463 € | 140.463 € |
| 8 % anual | 294.510 € | 174.510 € |
| 10 % anual | 379.684 € | 259.684 € |
500 € al mes al 7 % según el plazo
| Plazo | Tendrías | Has aportado |
|---|---|---|
| 5 años | 35.796 € | 30.000 € |
| 10 años | 86.542 € | 60.000 € |
| 15 años | 158.481 € | 90.000 € |
| 20 años (este caso) | 260.463 € | 120.000 € |
| 25 años | 405.036 € | 150.000 € |
| 30 años | 609.985 € | 180.000 € |
| 40 años | 1.312.407 € | 240.000 € |
¿Tus números son otros? Cámbialos arriba o abre la calculadora «Interés compuesto», con la explicación completa y las preguntas frecuentes.