Saltar al contenido

Hipoteca de 100.000 € a 30 años: ¿qué cuota pagas?

La cuota es de 421,60 € al mes en una hipoteca de 100.000 € a 30 años al 3 % fijo. En total devolverías 151.778 €, de los que 51.778 € son intereses. La cuota cambia mucho con el tipo de interés: en la tabla la tienes del 1,5 al 5 %.

Tus datos
€
€
años
%
Opciones avanzadas
Cuota mensual 421,60 € durante 30 años
Importe de la hipoteca 100.000,00 € 80 % del precio

Pagarías 421,60 € al mes durante 30 años. Pides el 80 % del precio, dentro del 80 % que suelen prestar los bancos. De cada 100 € que devuelves al banco, 34 son intereses.

Coste total de la vivienda (precio + impuestos y gastos + intereses)
190.440,87 €
Intereses totales
51.778,37 €
Total que devuelves al banco
151.778,37 €
Interés anual real (TAE aproximada)
3,04 %
Entrada (ahorros menos gastos)
25.000,00 €
Ahorros para pedir solo el 80 %
38.662,50 €
Precio de la vivienda
125.000,00 €
Impuestos de la compra (10 %)
12.500,00 €
Notaría y registro
562,50 €
Tasación y trámites
600,00 €
Total impuestos y gastos de compra
13.662,50 €
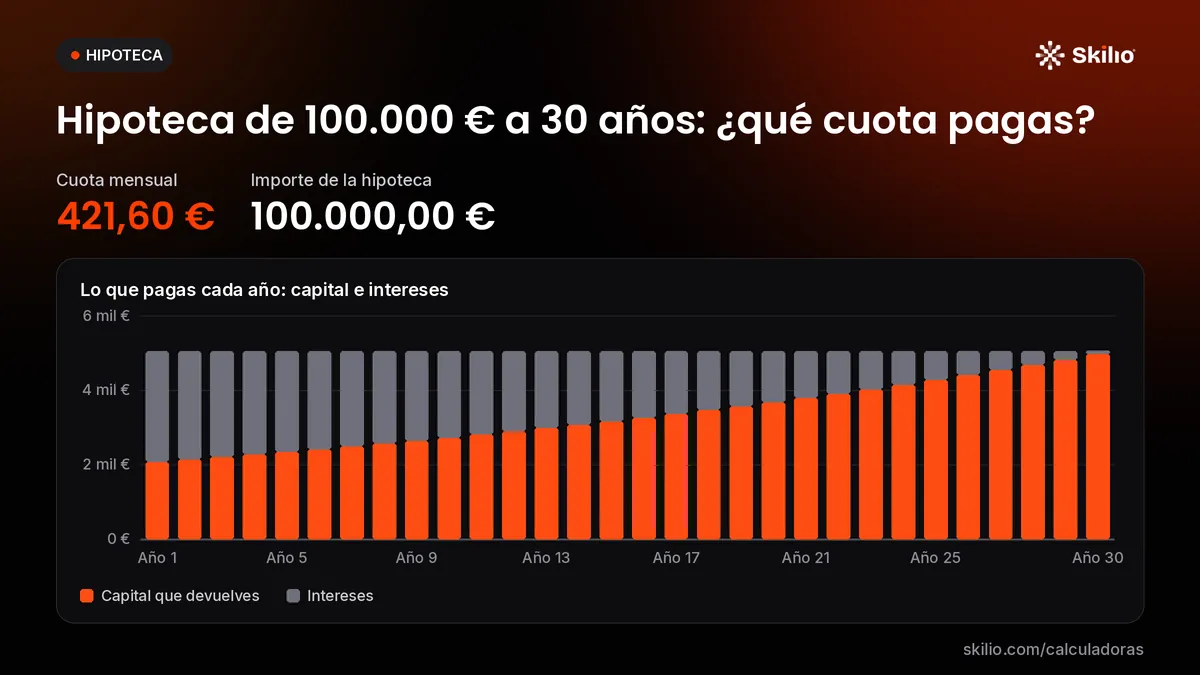
Lo que pagas cada año: capital e intereses
  • Capital que devuelves
  • Intereses
Ver el cuadro de amortización año a año
Año Cuotas pagadas Intereses Capital devuelto Deuda pendiente
1 5.059,20 € 2.971,44 € 2.087,76 € 97.912,24 €
2 5.059,20 € 2.907,95 € 2.151,25 € 95.760,99 €
3 5.059,20 € 2.842,51 € 2.216,69 € 93.544,30 €
4 5.059,20 € 2.775,08 € 2.284,12 € 91.260,18 €
5 5.059,20 € 2.705,62 € 2.353,58 € 88.906,60 €
6 5.059,20 € 2.634,05 € 2.425,15 € 86.481,45 €
7 5.059,20 € 2.560,26 € 2.498,94 € 83.982,51 €
8 5.059,20 € 2.484,28 € 2.574,92 € 81.407,59 €
9 5.059,20 € 2.405,95 € 2.653,25 € 78.754,34 €
10 5.059,20 € 2.325,23 € 2.733,97 € 76.020,37 €
11 5.059,20 € 2.242,09 € 2.817,11 € 73.203,26 €
12 5.059,20 € 2.156,39 € 2.902,81 € 70.300,45 €
13 5.059,20 € 2.068,11 € 2.991,09 € 67.309,36 €
14 5.059,20 € 1.977,14 € 3.082,06 € 64.227,30 €
15 5.059,20 € 1.883,41 € 3.175,79 € 61.051,51 €
16 5.059,20 € 1.786,81 € 3.272,39 € 57.779,12 €
17 5.059,20 € 1.687,26 € 3.371,94 € 54.407,18 €
18 5.059,20 € 1.584,71 € 3.474,49 € 50.932,69 €
19 5.059,20 € 1.479,01 € 3.580,19 € 47.352,50 €
20 5.059,20 € 1.370,10 € 3.689,10 € 43.663,40 €
21 5.059,20 € 1.257,91 € 3.801,29 € 39.862,11 €
22 5.059,20 € 1.142,30 € 3.916,90 € 35.945,21 €
23 5.059,20 € 1.023,16 € 4.036,04 € 31.909,17 €
24 5.059,20 € 900,39 € 4.158,81 € 27.750,36 €
25 5.059,20 € 773,92 € 4.285,28 € 23.465,08 €
26 5.059,20 € 643,56 € 4.415,64 € 19.049,44 €
27 5.059,20 € 509,26 € 4.549,94 € 14.499,50 €
28 5.059,20 € 370,87 € 4.688,33 € 9.811,17 €
29 5.059,20 € 228,27 € 4.830,93 € 4.980,24 €
30 5.061,57 € 81,33 € 4.980,24 € 0,00 €
Ver el cuadro de amortización mes a mes
Cómo se ha calculado, con tus números
  1. Importe de la hipoteca = precio + impuestos y gastos − ahorros = 125.000 € + 13.663 € − 38.663 € = 100.000 €
  2. Número de cuotas (n) = 30 años × 12 = 360
  3. Interés de cada mes (i) = 3 % ÷ 12 = 0,0025
  4. Cuota = importe × i ÷ (1 − (1 + i)−n) = 100.000 € × 0,0025 ÷ (1 − 0,407027) = 421,60 €
  5. Intereses = lo que devuelves − importe = 151.778 € − 100.000 € = 51.778 €
  6. TAE = (1 + r)12 − 1, con r el tipo mensual que iguala lo que recibes (100.000 €) con todas las cuotas = 3,04 %
Cómo se calcula y qué tiene en cuenta
  • La misma cuota todos los meses. Al principio pagas sobre todo intereses; al final, sobre todo lo que te prestaron.
  • La TAE es aproximada: sigue el método del Banco de España (el tipo que iguala lo que recibes con lo que pagas), pero la de tu oferta puede incluir otros gastos.
  • Los impuestos y la notaría salen de los porcentajes de Opciones avanzadas (10 % y 0,45 % del precio). Si eliges allí tu comunidad autónoma y si la vivienda es nueva o de segunda mano, los impuestos, la notaría y el registro se calculan solos.

¿Qué sueldo hace falta para esta hipoteca?

Los bancos suelen pedir que la cuota de la hipoteca no pase del 30-35 % de los ingresos netos de quien la firma. Con 421,60 € al mes, eso son unos 1.205 € netos al mes como mínimo (al 35 %) y 1.405 € para ir con holgura (al 30 %), sumando los sueldos de todos los titulares y sin otras deudas.

¿Cuánto hay que tener ahorrado?

Como los bancos suelen financiar hasta el 80 % del precio, una hipoteca de 100.000 € encaja con una vivienda de unos 125.000 €. Para comprarla harían falta unos 38.662,50 € ahorrados: 25.000 € de entrada (el 20 %) y 13.662,50 € de impuestos y gastos con los datos de la calculadora (un 10 % de impuestos, un 0,45 % de notaría y registro y 600 € de tasación y trámites; en España, entre el ITP o el IVA, la notaría, el registro y la tasación suele ser un 10-12 % del precio).

¿Y si adelantas 10.000 € a los 5 años?

Si a los 5 años adelantas 10.000 € y sigues pagando la misma cuota, terminas 3 años y 11 meses antes y te ahorras unos 9.950 € de intereses. Si prefieres seguir con el mismo plazo, la cuota baja a 374,18 € al mes. Reducir plazo ahorra más intereses; reducir la cuota da más margen cada mes. Cuenta aparte la comisión que pueda cobrar el banco por amortizar.

A 25 o a 35 años en vez de 30

A 25 años la cuota sube a 474,21 € (52,61 € más al mes), pero los intereses bajan a 42.263 €: 9.515 € menos. A 35 años pagarías 384,85 € al mes. Con este plazo de 30 años no habrás devuelto la mitad del capital hasta la cuota 220 (18 años y 4 meses).

Cuota de una hipoteca de 100.000 € a 30 años según el interés

Interés (TIN)Cuota al mesIntereses totales
1,5 %345,12 €24.243 €
2 %369,62 €33.063 €
2,5 %395,12 €42.244 €
3 % (este caso)421,60 €51.778 €
3,5 %449,04 €61.657 €
4 %477,42 €71.868 €
4,5 %506,69 €82.405 €
5 %536,82 €93.256 €
Hipoteca de 100.000 € a 30 años: ¿qué cuota pagas? Gráfico: lo que pagas cada año: capital e intereses. Cuota mensual: 421,60 €; importe de la hipoteca: 100.000,00 €.
Lo que pagas cada año: capital e intereses · 100.000 € a 30 años

Hipoteca de 100.000 € al 3 % según el plazo

PlazoCuota al mesIntereses totales
10 años965,61 €15.873 €
15 años690,58 €24.305 €
20 años554,60 €33.103 €
25 años474,21 €42.263 €
30 años (este caso)421,60 €51.778 €
35 años384,85 €61.637 €
40 años357,98 €71.834 €

¿Tus números son otros? Cámbialos arriba o abre el simulador de hipoteca o crédito hipotecario, con la explicación completa y las preguntas frecuentes.

Otros casos

Cómo lo verificamos

Las fórmulas de esta calculadora se comprueban con pruebas automáticas, y cada cálculo ha pasado una revisión independiente: se rehízo por separado con otro código y se compararon las cifras. Los tramos, tipos e importes legales son los de 2026 y se contrastan en su fuente oficial: son los enlaces de arriba. Más detalles en cómo trabajamos, cómo calculamos: metodología y fuentes y quiénes somos y cómo hacemos las calculadoras.