
¿Qué sueldo hace falta para esta hipoteca?
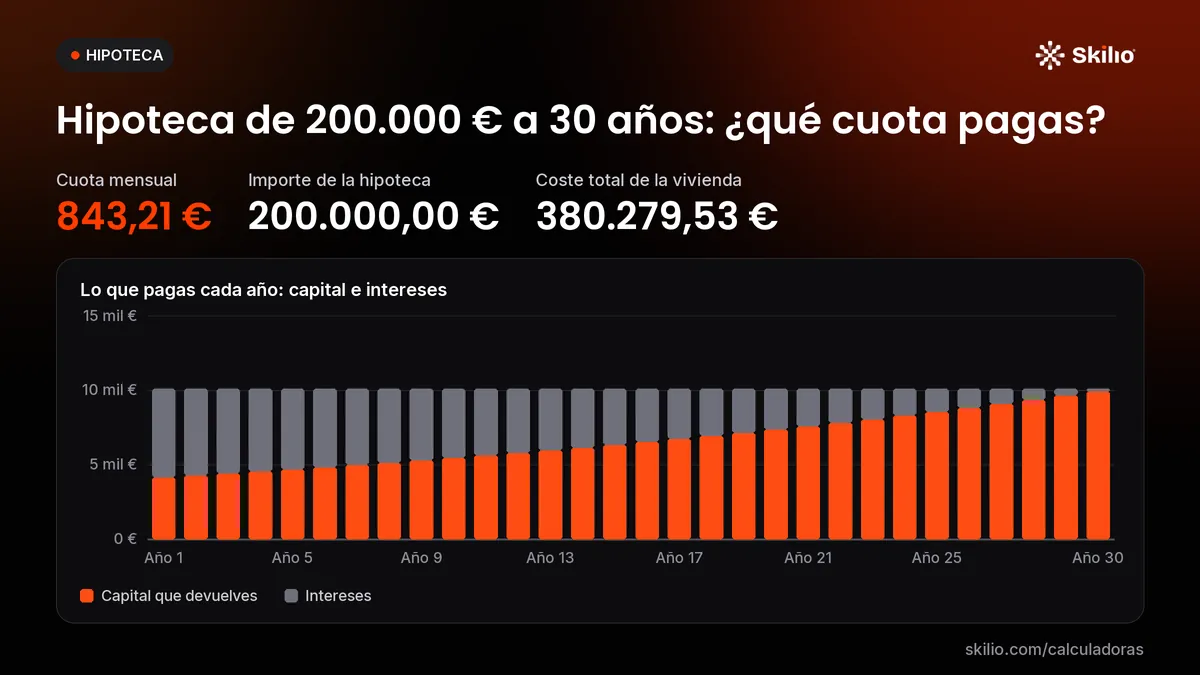
Los bancos suelen pedir que la cuota de la hipoteca no pase del 30-35 % de los ingresos netos de quien la firma. Con 843,21 € al mes, eso son unos 2.409 € netos al mes como mínimo (al 35 %) y 2.811 € para ir con holgura (al 30 %), sumando los sueldos de todos los titulares y sin otras deudas.
¿Cuánto hay que tener ahorrado?
Como los bancos suelen financiar hasta el 80 % del precio, una hipoteca de 200.000 € encaja con una vivienda de unos 250.000 €. Para comprarla harían falta unos 77.500 € ahorrados: 50.000 € de entrada (el 20 %) y alrededor de 27.500 € de impuestos y gastos (en España, un 10-12 % del precio entre el ITP o el IVA, la notaría, el registro y la tasación).
¿Y si adelantas 20.000 € a los 5 años?
Si a los 5 años adelantas 20.000 € y sigues pagando la misma cuota, terminas 3 años y 11 meses antes y te ahorras unos 19.900 € de intereses. Si prefieres seguir con el mismo plazo, la cuota baja a 748,37 € al mes. Reducir plazo ahorra más intereses; reducir la cuota da más margen cada mes. Cuenta aparte la comisión que pueda cobrar el banco por amortizar.
Cuota de una hipoteca de 200.000 € a 30 años según el interés
| Interés (TIN) | Cuota al mes | Intereses totales |
|---|---|---|
| 1,5 % | 690,24 € | 48.487 € |
| 2 % | 739,24 € | 66.126 € |
| 2,5 % | 790,24 € | 84.487 € |
| 3 % (este caso) | 843,21 € | 103.555 € |
| 3,5 % | 898,09 € | 123.312 € |
| 4 % | 954,83 € | 143.739 € |
| 4,5 % | 1.013,37 € | 164.814 € |
| 5 % | 1.073,64 € | 186.513 € |
Hipoteca de 200.000 € al 3 % según el plazo
| Plazo | Cuota al mes | Intereses totales |
|---|---|---|
| 10 años | 1.931,21 € | 31.746 € |
| 15 años | 1.381,16 € | 48.610 € |
| 20 años | 1.109,20 € | 66.206 € |
| 25 años | 948,42 € | 84.527 € |
| 30 años (este caso) | 843,21 € | 103.555 € |
| 35 años | 769,70 € | 123.274 € |
| 40 años | 715,97 € | 143.665 € |
¿Tus números son otros? Cámbialos arriba o abre el simulador de hipoteca o crédito hipotecario, con la explicación completa y las preguntas frecuentes.