
¿Qué sueldo hace falta para esta hipoteca?
Los bancos suelen pedir que la cuota de la hipoteca no pase del 30-35 % de los ingresos netos de quien la firma. Con 632,41 € al mes, eso son unos 1.807 € netos al mes como mínimo (al 35 %) y 2.108 € para ir con holgura (al 30 %), sumando los sueldos de todos los titulares y sin otras deudas.
¿Cuánto hay que tener ahorrado?
Como los bancos suelen financiar hasta el 80 % del precio, una hipoteca de 150.000 € encaja con una vivienda de unos 187.500 €. Para comprarla harían falta unos 57.693,75 € ahorrados: 37.500 € de entrada (el 20 %) y 20.193,75 € de impuestos y gastos con los datos de la calculadora (un 10 % de impuestos, un 0,45 % de notaría y registro y 600 € de tasación y trámites; en España, entre el ITP o el IVA, la notaría, el registro y la tasación suele ser un 10-12 % del precio).
¿Y si adelantas 15.000 € a los 5 años?
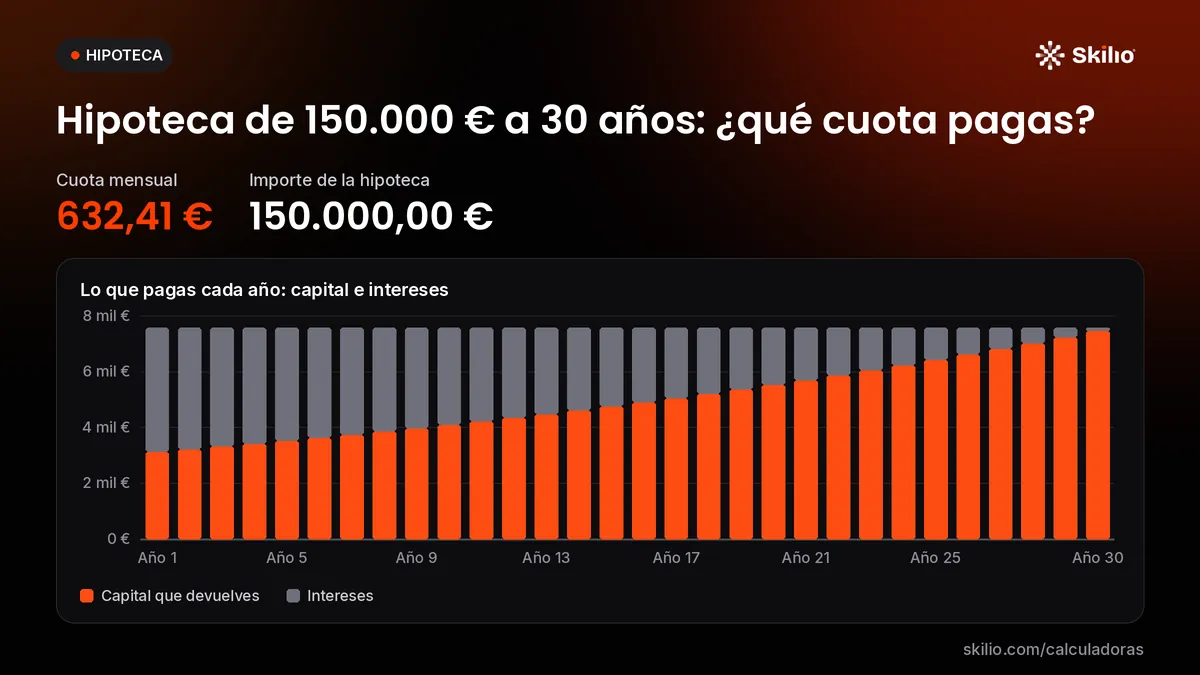
Si a los 5 años adelantas 15.000 € y sigues pagando la misma cuota, terminas 3 años y 11 meses antes y te ahorras unos 14.925 € de intereses. Si prefieres seguir con el mismo plazo, la cuota baja a 561,27 € al mes. Reducir plazo ahorra más intereses; reducir la cuota da más margen cada mes. Cuenta aparte la comisión que pueda cobrar el banco por amortizar.
A 25 o a 35 años en vez de 30
A 25 años la cuota sube a 711,32 € (78,91 € más al mes), pero los intereses bajan a 63.395 €: 14.271 € menos. A 35 años pagarías 577,28 € al mes. Con este plazo de 30 años no habrás devuelto la mitad del capital hasta la cuota 220 (18 años y 4 meses).
Cuota de una hipoteca de 150.000 € a 30 años según el interés
| Interés (TIN) | Cuota al mes | Intereses totales |
|---|---|---|
| 1,5 % | 517,68 € | 36.365 € |
| 2 % | 554,43 € | 49.595 € |
| 2,5 % | 592,68 € | 63.366 € |
| 3 % (este caso) | 632,41 € | 77.665 € |
| 3,5 % | 673,57 € | 92.483 € |
| 4 % | 716,12 € | 107.805 € |
| 4,5 % | 760,03 € | 123.609 € |
| 5 % | 805,23 € | 139.885 € |
Hipoteca de 150.000 € al 3 % según el plazo
| Plazo | Cuota al mes | Intereses totales |
|---|---|---|
| 10 años | 1.448,41 € | 23.809 € |
| 15 años | 1.035,87 € | 36.457 € |
| 20 años | 831,90 € | 49.655 € |
| 25 años | 711,32 € | 63.395 € |
| 30 años (este caso) | 632,41 € | 77.665 € |
| 35 años | 577,28 € | 92.454 € |
| 40 años | 536,98 € | 107.747 € |
¿Tus números son otros? Cámbialos arriba o abre el simulador de hipoteca o crédito hipotecario, con la explicación completa y las preguntas frecuentes.