
¿Qué sueldo hace falta para esta hipoteca?
Los bancos suelen pedir que la cuota de la hipoteca no pase del 30-35 % de los ingresos netos de quien la firma. Con 505,92 € al mes, eso son unos 1.445 € netos al mes como mínimo (al 35 %) y 1.686 € para ir con holgura (al 30 %), sumando los sueldos de todos los titulares y sin otras deudas.
¿Cuánto hay que tener ahorrado?
Como los bancos suelen financiar hasta el 80 % del precio, una hipoteca de 120.000 € encaja con una vivienda de unos 150.000 €. Para comprarla harían falta unos 46.275 € ahorrados: 30.000 € de entrada (el 20 %) y 16.275 € de impuestos y gastos con los datos de la calculadora (un 10 % de impuestos, un 0,45 % de notaría y registro y 600 € de tasación y trámites; en España, entre el ITP o el IVA, la notaría, el registro y la tasación suele ser un 10-12 % del precio).
¿Y si adelantas 12.000 € a los 5 años?
Si a los 5 años adelantas 12.000 € y sigues pagando la misma cuota, terminas 3 años y 11 meses antes y te ahorras unos 11.940 € de intereses. Si prefieres seguir con el mismo plazo, la cuota baja a 449,02 € al mes. Reducir plazo ahorra más intereses; reducir la cuota da más margen cada mes. Cuenta aparte la comisión que pueda cobrar el banco por amortizar.
¿Cuánto de cada cuota son intereses?
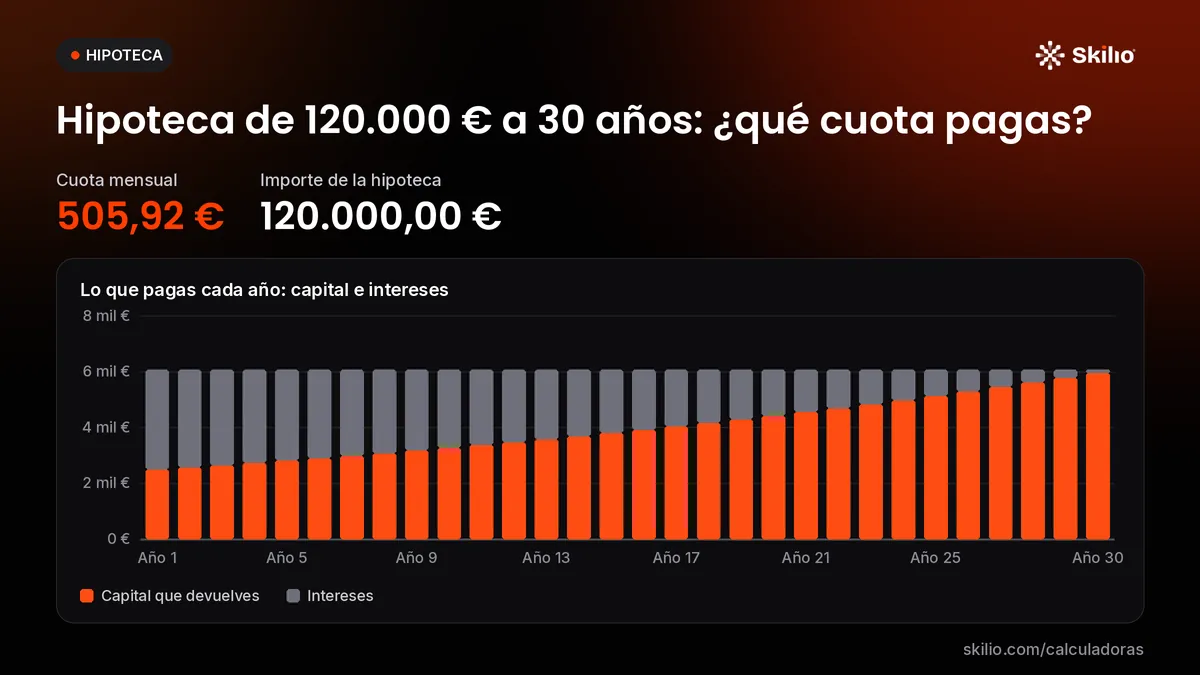
En la primera cuota de 505,92 €, 300,00 € son intereses y solo 205,92 € amortizan capital. A partir de la cuota 84 (el año 7) lo que amortizas ya supera a los intereses, y hasta la cuota 220 (18 años y 4 meses de pagos) no habrás devuelto ni la mitad de los 120.000 €.
¿Y si el tipo de interés sube?
Si la hipoteca fuera variable y el tipo estuviera un punto más alto, al 4 %, la cuota sería de 572,90 €: 66,97 € más al mes, un 13,2 %. Con dos puntos más, al 5 %, serían 644,19 €. La comparación es con el mismo capital y plazo desde el primer día; en una hipoteca real el cambio llega en las revisiones.
Los intereses año a año
El primer año pagas 3.566 € de intereses; el año 10, 2.790 €; el año 20, 1.644 €, y el último, 98 €. En los 10 primeros años se va el 51 % de los 62.133 € de intereses de toda la hipoteca, y por eso amortizar pronto es lo que más ahorra.
¿Y si la piden dos personas?
Repartida entre dos titulares, la cuota es de 252,96 € cada uno. Para que cada uno destine un 35 % de sus ingresos, haría falta que ganara unos 723 € netos al mes.
Cuota de una hipoteca de 120.000 € a 30 años según el interés
| Interés (TIN) | Cuota al mes | Intereses totales |
|---|---|---|
| 1,5 % | 414,14 € | 29.092 € |
| 2 % | 443,54 € | 39.676 € |
| 2,5 % | 474,15 € | 50.691 € |
| 3 % (este caso) | 505,92 € | 62.134 € |
| 3,5 % | 538,85 € | 73.989 € |
| 4 % | 572,90 € | 86.243 € |
| 4,5 % | 608,02 € | 98.889 € |
| 5 % | 644,19 € | 111.905 € |
Hipoteca de 120.000 € al 3 % según el plazo
| Plazo | Cuota al mes | Intereses totales |
|---|---|---|
| 10 años | 1.158,73 € | 19.047 € |
| 15 años | 828,70 € | 29.166 € |
| 20 años | 665,52 € | 39.724 € |
| 25 años | 569,05 € | 50.717 € |
| 30 años (este caso) | 505,92 € | 62.134 € |
| 35 años | 461,82 € | 73.964 € |
| 40 años | 429,58 € | 86.200 € |
¿Tus números son otros? Cámbialos arriba o abre el simulador de hipoteca o crédito hipotecario, con la explicación completa y las preguntas frecuentes.